
مدیرعامل کیپا: توسعه مشارکت میان بازیگران صنعت، مانع انتقال تمام هزینهها به کاربر میشود
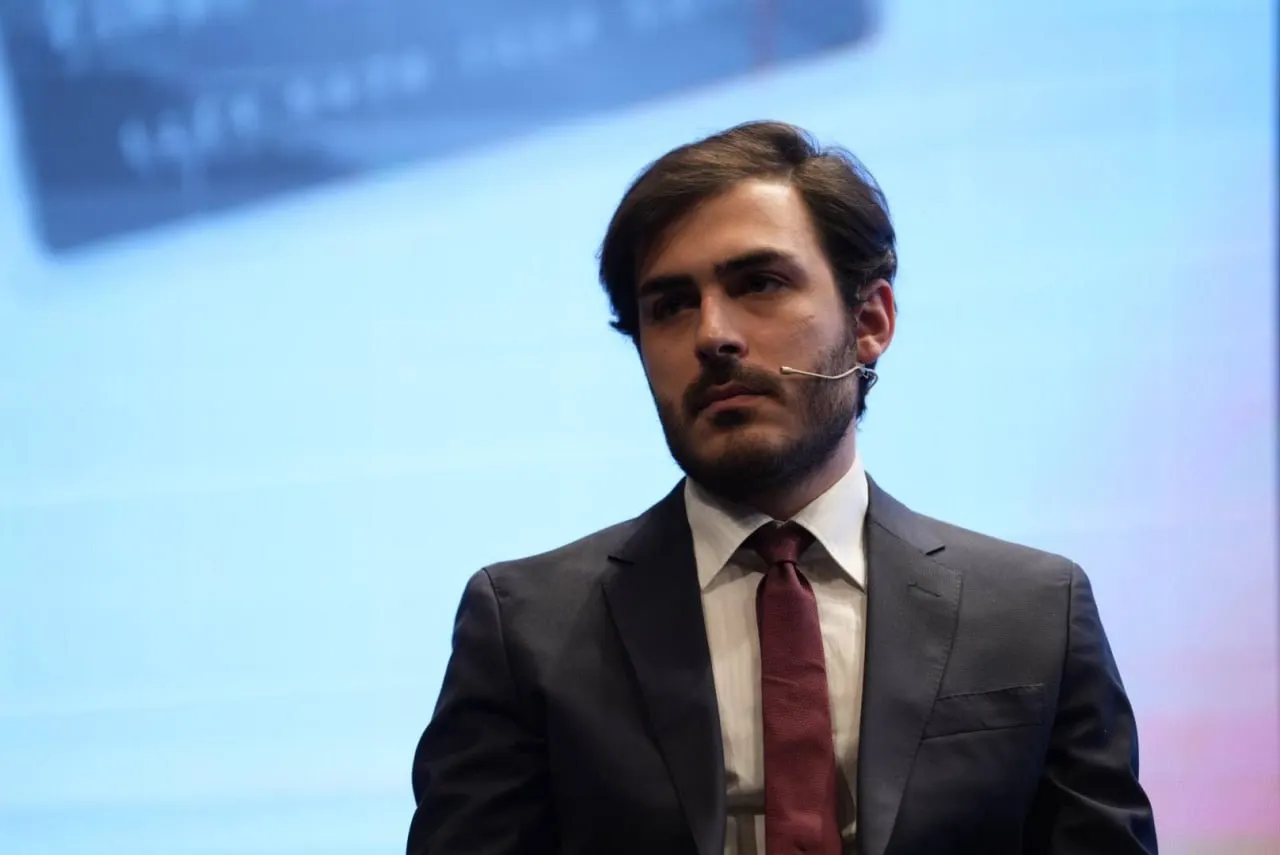
مدیرعامل کیپا: توسعه مشارکت میان بازیگران صنعت، مانع انتقال تمام هزینهها به کاربر میشود
عبور BNPL از خرید اعتباری به اکوسیستم اعتماد
مدیرعامل کیپا با تاکید بر ضرورت ورود پلتفرمهای اعتباری به زنجیره تامین و گسترش همکاری میان بازیگران این صنعت BNPL، توسعه یک اکوسیستم مشارکتمحور را لازمه کاهش هزینه تامین مالی و فراگیری خدمات BNPL دانست و گفت: «آینده خرید اعتباری صرفا به افزایش حجم خرید و تعداد تراکنشها محدود نمیشود، بلکه این ابزار میتواند به شکلگیری رفتار اعتباری، ایجاد سابقه مالی برای افراد و توسعه فرهنگ اعتماد در تعاملات اقتصادی منجر شود.»
علیرضا شفیعی در بیستوچهارمین رویداد فیناپ با محوریت «اعتبار، زیرساخت جدید تجارت»، با اشاره به چشمانداز صنعت خرید اعتباری اظهار کرد: برای ارزیابی رشد BNPL نباید فقط به افزایش حجم خرید، تعداد تراکنشها و گسترش شبکه فروشگاهی توجه کنیم. این ابزار در سالهای آینده میتواند نقشی فراتر از تسهیل خرید داشته باشد و به شکلگیری رفتار اعتباری و ایجاد سابقه مالی برای افراد منجر شود. در ایران سالها ابزارهایی مانند کارت اعتباری و نظام اعتبارسنجی به شکل گسترده وجود نداشتهاند و BNPL میتواند در شکلگیری چنین زیرساختی نقشآفرین باشد.
وی با اشاره به تغییر احتمالی الگوی مصرف خانوار در سالهای آینده گفت: به نظر میرسد در پنج سال آینده، علاوه بر رشد BNPL، خدمات و قابلیتهای دیگری مانند اضافه شدن دارایی، تبدیل دارایی به پول نقد و توسعه سبد مصرف خانوار نیز در این حوزه شکل بگیرد. احتمالا بهتدریج بخش قابلتوجهی از خریدهای روزمره با استفاده از ابزارهای اعتباری انجام خواهد شد، همانطور که در حوزه تاکسیهای اینترنتی، الگوی استفاده از خدمات نسبت به گذشته تغییر کرده است.
نقش BNPL در توسعه اعتبار اجتماعی
مدیرعامل کیپا با بیان اینکه آثار توسعه BNPL به حوزه خرید محدود نخواهد ماند، افزود: یکی از اتفاقات مهم میتواند استفاده از سابقه اعتباری افراد در سایر تعاملات اقتصادی و اجتماعی باشد. برای مثال، ممکن است در چند سال آینده فردی که قصد اجاره دادن خانه خود را دارد، پیش از عقد قرارداد، سابقه اعتباری مستاجر را بررسی کند. حتی در فرایند استخدام نیز ممکن است سابقه رفتار اعتباری افراد مورد توجه قرار بگیرد، زیرا شاخصهایی مانند اتکاپذیری، قابل اعتماد بودن و ثبات رفتاری تا حدی با رفتار اعتباری و مالی افراد ارتباط دارند.
شفیعی ادامه داد: بنابراین، هنگام بررسی آینده BNPL باید علاوه بر سهم آن در سبد خرید و مصرف خانوار و تاثیری که بر عادتهای خرید و قدرت خرید میگذارد، به ظرفیتهای دیگری که در بستر آن ایجاد میشود نیز توجه کنیم. شکلگیری یک اکوسیستم اعتباری میتواند امکان اعتماد در تعاملات مختلف را افزایش دهد، برای مثال اینکه فرد بتواند با اطمینان خودروی خود را به شخص دیگری بسپارد. به اعتقاد من، BNPL ظرفیت مناسبی برای شکلگیری طبیعی چنین اکوسیستمی دارد.
وی درباره نحوه تقسیم هزینه تامین مالی BNPL میان پذیرنده و مصرفکننده اظهار کرد: اگر این صنعت را صرفا به ارائه اعتبار به کاربر و انجام خرید از فروشگاههای طرف قرارداد محدود کنیم، با افزایش تورم، نوسانات ارزی و هزینه پول، بهتدریج فشار بیشتری به اجزای این مدل وارد میشود. در چنین شرایطی، پذیرنده ممکن است قیمت کالا را افزایش دهد و ریسک بازپرداخت نیز بیشتر شود. در نهایت، بخشی از این هزینهها به مصرفکننده منتقل خواهد شد.
مدیرعامل کیپا با بیان اینکه راهکار اصلی کاهش این فشار، تغییر نگاه به BNPL است، گفت: نمیتوانیم انتظار داشته باشیم صنعت خرید اعتباری به شکل مطلوب توسعه پیدا کند، اما به زنجیره تامین و زنجیره ارزش پذیرندگان توجه نکنیم. در اقتصاد ایران، هر یک از اعضای زنجیره خرید، از کاربر و پلتفرم لندتک گرفته تا فروشگاه، توزیعکننده و تولیدکننده، برای تامین مالی فعالیتهای خود به دریافت تسهیلات روی میآورند. این تسهیلات گاهی با نرخهای ۴۶ تا ۴۷ درصد، ۵۷ تا ۵۸ درصد و حتی ۷۰ درصد تامین میشوند.
کاهش هزینه خرید اعتباری با ورود به زنجیره تامین
شفیعی با اشاره به بررسی چند زنجیره اقتصادی در این زمینه افزود: ما دستکم چهار زنجیره مختلف، از جمله در حوزه کالاهای زودمصرف و پوشاک را بررسی کردهایم. در برخی موارد، یک فاصله حدودا ۱۵روزه در مدیریت نقدینگی باعث میشود فعال اقتصادی برای تامین منابع موردنیاز خود تسهیلاتی با نرخ حدود ۷۰ درصد دریافت کند. طبیعتا چنین هزینهای در بخشهای مختلف زنجیره ایجاد میشود و به قیمت تمامشده کالا و خدمات برای کاربر منتقل خواهد شد.
وی راهکار کاهش این هزینهها را ورود شرکتهای BNPL به بخشهای مختلف زنجیره تامین دانست و اظهار کرد: این ورود میتواند بهصورت مستقل یا از طریق مشارکت با سایر بازیگران انجام شود. برای مثال، ممکن است مصرفکننده امروز از یک فروشگاه زنجیرهای خرید کند و ۴۰ روز بعد هزینه آن را بپردازد، در حالی که فروشگاه ۲۰ روز بعد با تولیدکننده تسویه میکند و تولیدکننده نیز در فاصله زمانی دیگری با تامینکننده خود حساب میکند. در چنین شرایطی، اگر اعتبار بتواند در طول زنجیره حرکت کند، نیاز به تامین مالی جداگانه در هر بخش کاهش پیدا میکند.
مدیرعامل کیپا ادامه داد: برای نمونه، اگر قرار باشد ۱۰۰ میلیارد تومان به یک فروشگاه زنجیرهای پرداخت شود، میتوان با معرفی تولیدکننده از سوی همان فروشگاه، این اعتبار را به بخشهای دیگر زنجیره منتقل کرد. حرکت اعتبار میان فروشگاه، تولیدکننده و تامینکننده میتواند هزینه پول و تامین مالی را کاهش دهد و در نهایت هزینه تمامشده برای کاربر را نیز پایین بیاورد. در حالیکه اگر BNPL به زنجیره تامین وارد نشود، هزینههای ناشی از توسعه آن در نهایت به مصرفکننده منتقل خواهد شد.
شفیعی درباره چشمانداز توسعه BNPL در فروشگاههای حضوری (In-Store) یا تجارت الکترونیک (E-commerce) نیز گفت: توسعه این خدمات در فروشگاههای حضوری پیچیدگیهای بیشتری دارد. ما نیز بخش قابلتوجهی از فعالیت خود را به توسعه شبکه فروشگاههای فیزیکی اختصاص دادهایم و با این مسائل مواجه هستیم. اگر BNPL را صرفا ادامه مدل کارت اعتباری بانکی بدانیم که در آن اعتبار به پول نقد متصل است و تراکنش از طریق دستگاه کارتخوان انجام میشود، تفاوت چندانی میان فروشگاه حضوری و تجارت الکترونیک وجود نخواهد داشت.
فروشگاههای حضوری، مسیر بعدی فراگیری BNPL
وی با تاکید بر اینکه BNPL را نباید به اعتباردهی و انجام تراکنش تقلیل داد، اظهار کرد: منطق تسهیلاتدهی و کارت اعتباری در تمام ابعاد با BNPL یکسان نیست. این صنعت پیچیدگیهایی دارد که شاید در نگاه نخست ساده به نظر برسند، اما در عمل بسیار گستردهاند و بخشی از مسائل عملیاتی آن نیز در چارچوب فعالیتهای متعارف بانکی قرار نمیگیرند.
مدیرعامل کیپا با مقایسه دو بستر آنلاین و حضوری افزود: تجارت الکترونیک با سرعت و سهولت بیشتری به خدمات BNPL متصل شده و کنترل و تحلیل این مدل نیز در فضای آنلاین راحتتر است. مهمترین پیچیدگی این بخش را میتوان در مسائل لجستیکی جستوجو کرد، اما در فروشگاههای حضوری، تعامل مستقیم فروشنده و مشتری و همچنین نحوه تسویه با پذیرنده، شرایط متفاوتی ایجاد میکند.
شفیعی ادامه داد: فروشگاهی که قرار است پول خود را با تاخیر ۳۰، ۴۰ یا ۵۰روزه دریافت کند، در تعامل مستقیم با مشتری قرار دارد و همین مسئله پیچیدگیهای بیشتری ایجاد میکند. کنترل کیفیت، تعیین مارکآپ و مشخص کردن اینکه کدام کالاها مشمول خرید اعتباری باشند و کدام کالاها نباشند، در این مدل دشوارتر است. به همین دلیل، اگر شرکتهای فعال در این صنعت به دنبال توسعه جدی باشند، باید اتصال فروشگاههای حضوری به شبکه BNPL را در اولویت قرار دهند، زیرا فراگیری واقعی این خدمات از این مسیر امکانپذیر خواهد شد.
وی با تاکید بر ضرورت همکاری میان بازیگران صنعت اعتباری خاطرنشان کرد: توسعه BNPL به نگاه اکوسیستمی و مشارکتمحور نیاز دارد. اگر تمام فعالان این حوزه، از بانکها و پلتفرمها گرفته تا پذیرندگان، کاربران و سایر بازیگران، با چنین رویکردی فعالیت کنند، هم تعداد و تنوع اجزای این اکوسیستم افزایش پیدا میکند و هم سهم هر یک از منافع حاصل از توسعه آن بیشتر خواهد شد.
مدیرعامل کیپا در پایان ابراز امیدواری کرد که این رویکرد در صنعت اعتباری کشور گسترش پیدا کند و افزود: چنین نگاهی در بخشهایی از صنعت آغاز شده، اما همچنان در برخی حوزهها با آن فاصله داریم. امیدوارم رگولاتور نیز در مسیر توسعه این صنعت، رویکردی مشارکتمحور داشته باشد تا زمینه رشد همه اجزای اکوسیستم اعتباری فراهم شود.
دیدگاهها
دیدگاه شما پس از تأیید مدیر منتشر میشود. گفتوگوی فارسی و انگلیسی این خبر جداست.